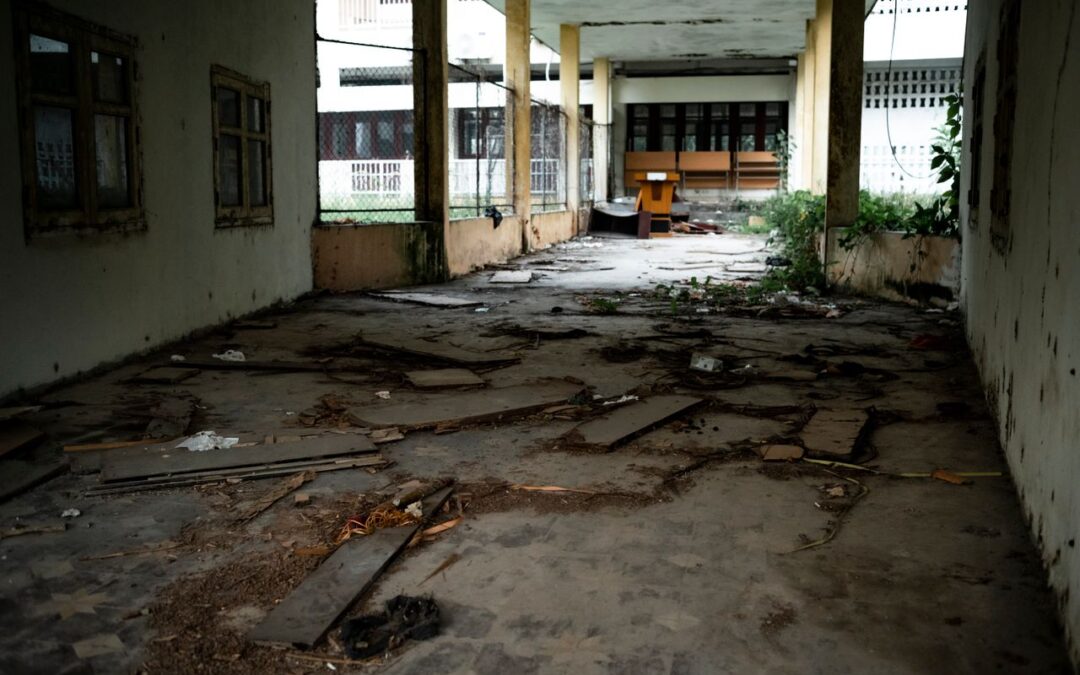
Pengelolaan Barang Milik Negara maupun Barang Milik Daerah merupakan salah satu indikator utama dalam mengukur derajat efektivitas administrasi publik modern. Dalam diskursus ilmu pemerintahan, aset publik bukan sekadar entitas kebendaan pasif yang tercantum di atas neraca keuangan, melainkan instrumen strategis pelayanan masyarakat serta stimulus pertumbuhan ekonomi regional. Fenomena mangkraknya gedung perkantoran, tanah kosong yang terbengkalai puluhan tahun, hingga infrastruktur publik yang tidak difungsikan secara optimal mencerminkan adanya disfungsi birokrasi yang mengakar. Realitas ini menegaskan bahwa kepemilikan aset yang melimpah tidak otomatis berkorelasi lurus dengan peningkatan kualitas layanan publik apabila tidak diimbangi kapasitas manajerial yang memadai.
Ketidakmampuan birokrasi dalam mendayagunakan aset publik secara produktif berakar pada pergeseran paradigma kepemerintahan yang belum sepenuhnya tuntas. Pendekatan administrasi publik tradisional kerap kali menempatkan aset sebatas objek administratif yang cukup dicatat keberadaannya demi memenuhi kepatuhan audit formalitas semata. Paradigma manajemen publik modern sebenarnya menuntut aparatur pemerintah bertindak sebagai pengelola nilai publik yang aktif dan berorientasi pada hasil. Ketika orientasi aparatur hanya terhenti pada aspek legalitas kepemilikan tanpa mempertimbangkan utilitas fungsional serta nilai tambah sosio-ekonomi, akumulasi aset justru bertransformasi menjadi liabilitas yang membebani kas negara melalui alokasi biaya perawatan rutin yang sia-sia.
Disfungsi pengelolaan ini melahirkan pemborosan keuangan negara yang masif dan mendegradasi kepercayaan publik terhadap kompetensi penyelenggara negara. Tanah-tanah strategis milik instansi pemerintah yang dibiarkan tidur di kawasan perkotaan sering kali memicu konflik agraria horizontal dengan warga sekitar yang memanfaatkannya secara informal. Sementara itu, fasilitas gedung pertemuan, balai pelatihan, atau pasar rakyat yang dibangun dengan anggaran miliaran rupiah kerap berujung menjadi bangunan kosong tanpa aktivitas pelayanan. Fenomena ini membuktikan bahwa rantai pasok kebijakan publik—mulai dari perencanaan pengadaan, pengelolaan operasional, hingga evaluasi pemanfaatan aset—mengalami distorsi konseptual maupun struktural yang memerlukan telaah mendalam dari perspektif ilmu pemerintahan.
Kelemahan Perencanaan
Akar permasalahan paling mendasar dari ketidakterfungsian aset pemerintah bermula sejak tahapan perencanaan kebutuhan. Dalam banyak kasus, pengadaan aset fisik tidak didasarkan pada studi kelayakan kebutuhan riil masyarakat di lapangan, melainkan didorong oleh motivasi penyerapan anggaran tahunan semata. Mentalitas birokrasi yang masih mengukur keberhasilan kinerja instansi berdasarkan persentase realisasi belanja modal memicu fenomena pengadaan barang yang berlebihan dan tidak terarah. Proyek pembangunan infrastruktur atau pengadaan gedung sering kali dipaksakan berjalan demi menghindari pemotongan pagu indikatif pada tahun anggaran berikutnya, tanpa memperhitungkan rencana operasional jangka panjang pascakonstruksi.
Bias perencanaan ini semakin diperparah oleh kuatnya intervensi politis dalam penentuan lokasi dan jenis aset yang hendak diadakan. Pengambilan keputusan alokasi anggaran kerap merefleksikan kompromi politik elektoral atau akomodasi kepentingan pemangku kekuasaan tertentu, alih-alih analisis teknis birokratis yang rasional. Akibatnya, fasilitas publik didirikan di lokasi yang tidak terjangkau oleh aksesibilitas masyarakat, atau dibangun dengan spesifikasi berlebihan yang jauh melampaui kapasitas kelembagaan instansi pengelola. Ketika gedung selesai didirikan, pemerintah daerah atau instansi terkait kebingungan menentukan fungsi operasional unit tersebut karena ketiadaan keterpaduan program kerja dengan kebutuhan masyarakat setempat.
Ketiadaan perencanaan siklus hidup aset secara menyeluruh membuat instansi pemerintah kerap melupakan alokasi biaya operasional dan pemeliharaan pada masa depan. Pengambil kebijakan cenderung hanya memprioritaskan anggaran belanja modal untuk mendirikan bangunan baru karena memiliki visibilitas politis yang tinggi di mata publik pemilih. Sebaliknya, alokasi pemeliharaan berkala dianggap beban yang tidak menarik secara politis, sehingga fasilitas yang sudah selesai dibangun dibiarkan tanpa pasokan listrik, air, tenaga pengelola, maupun sistem keamanan yang layak. Dalam rentang beberapa tahun saja, aset fisik bernilai tinggi tersebut mengalami degradasi struktural dan akhirnya terbengkalai sebelum sempat memberikan manfaat publik yang nyata.
| Tahapan Siklus Aset | Praktik Administrasi Konvensional | Pendekatan Ideal Manajemen Publik | Dampak terhadap Produktivitas Aset |
| Perencanaan | Berorientasi pada penyerapan pagu belanja modal tahunan | Berbasis analisis kebutuhan riil dan siklus hidup aset | Aset dibangun tanpa fungsi terencana dan berisiko mangkrak |
| Pengadaan | Mengutamakan seremonial fisik dan kompromi politik | Menitikberatkan studi kelayakan teknis dan lokasi | Fasilitas tidak ramah aksesibilitas dan minim keterpakaian |
| Operasional | Pemeliharaan pasif menunggu kerusakan struktural | Pemeliharaan preventif dengan target kinerja terukur | Kerusakan dini yang menurunkan nilai guna secara drastis |
| Utilisasi | Pemanfaatan kaku terisolasi pada instansi pemilik | Kolaborasi lintas sektor dan skema kemitraan publik-swasta | Idle asset menumpuk tanpa memberikan pendapatan atau benefit sosial |
Carut-Marut Tata Kelola Pencatatan Administratif
Kendala administratif dan kepastian hukum agraria menempati urutan berikutnya dalam melumpuhkan produktivitas aset pemerintah. Sebagian besar aset tanah milik instansi publik, terutama peninggalan era transisi kekuasaan masa lalu atau penyerahan kewenangan pemekaran daerah, berada dalam status sengketa batas wilayah atau belum bersertifikat resmi. Ketiadaan kepastian bukti hukum formal ini menyebabkan aparatur pengelola ragu-ragu untuk memanfaatkannya maupun menjalin kerja sama komersial dengan pihak ketiga. Keraguan birokratis ini beralasan, mengingat benturan regulasi dan ketidakjelasan status yuridis kerap berujung pada gugatan perdata pihak lain atau penafsiran tindak pidana korupsi oleh aparat penegak hukum.
Pencatatan inventarisasi aset yang tidak terintegrasi antarorganisasi perangkat daerah memperburuk rantai penatausahaan Barang Milik Negara. Sering ditemukan fenomena kepemilikan aset ganda, di mana satu bidang tanah atau satu unit bangunan tercatat pada dua instansi yang berbeda, atau bahkan sama sekali hilang dari sistem basis data aset pemerintah daerah. Lemahnya sistem pengawasan internal memungkinkan terjadinya penguasaan aset negara secara sepihak oleh mantan pejabat, aparatur purnatugas, maupun pihak swasta selama bertahun-tahun tanpa ada tindakan korektif dari instansi yang bersangkutan. Pengabaian ini terjadi karena penatausahaan aset kerap diposisikan sebagai tugas sampingan juru catat, bukan bagian integral dari perumusan strategi kebijakan organisasi.
Kondisi tersebut diperumit oleh lambatnya proses rekonsiliasi data antara pencatatan pembukuan keuangan dengan eksistensi fisik aset di lapangan. Banyak aset yang secara administratif tercatat bernilai miliaran rupiah di buku neraca, namun secara faktual di lapangan sudah musnah, tenggelam oleh sedimentasi air, atau telah beralih fungsi menjadi permukiman padat penduduk tanpa landasan sewa yang sah. Ketidaksinkronan data ini menyulitkan pimpinan daerah dalam memetakan potensi utilisasi aset yang menganggur. Ketika pemerintah hendak menawarkan aset tersebut kepada investor swasta melalui skema kemitraan, proses negosiasi terhenti karena sengketa kepemilikan yang berlarut-larut, sehingga aset kembali tertidur dan kehilangan potensi nilai ekonomisnya.
Ketakutan terhadap Risiko Regulasi
Aspek psikologis dan kultural birokrasi memegang peranan krusial dalam melanggengkan kondisi ketidakproduktifan aset publik. Di lingkungan aparatur sipil negara, berkembang sindrom penghindaran risiko yang sangat akut terkait pengelolaan kekayaan negara. Regulasi pemanfaatan aset, seperti sewa, kerja sama pemanfaatan, bangun guna serah, maupun pemindahtanganan, diatur secara sangat ketat oleh hukum keuangan negara. Aparatur pengelola aset berada di bawah bayang-bayang ketakutan bahwa kesalahan penaksiran nilai sewa pasar atau keterlambatan pembayaran kontribusi dari pihak swasta dapat dikategorikan sebagai tindakan merugikan keuangan negara, yang berujung pada proses penyidikan tindak pidana korupsi.
Kondisi ketakutan psikologis ini melahirkan fenomena kepemimpinan birokrasi yang pasif, di mana para pejabat lebih memilih membiarkan aset terbengkalai daripada mengambil inisiatif pemanfaatan yang inovatif. Membiarkan tanah kosong ditumbuhi ilalang atau membiarkan gedung terkunci rapat dinilai jauh lebih aman bagi keberlangsungan karier birokratis daripada menyewakannya kepada entitas bisnis yang berisiko mengalami gagal bayar. Budaya kehati-hatian yang berlebihan ini mereduksi esensi mandat administrasi publik yang seharusnya menciptakan nilai guna tertinggi bagi kepentingan bersama. Birokrasi akhirnya terjebak dalam formalisme hukum sempit yang mematikan jiwa kewirausahaan sektor publik.
Selain ketakutan akan sanksi hukum, ketiadaan insentif finansial maupun kelembagaan bagi instansi pengelola turut melumpuhkan motivasi optimalisasi aset. Pendapatan yang diperoleh dari skema pemanfaatan aset pemerintah pada umumnya harus disetorkan secara langsung ke kas negara atau kas daerah sebagai Pendapatan Asli Daerah umum tanpa ada alokasi pengembalian langsung bagi unit kerja pengelola. Instansi yang bersusah payah merancang skema kerja sama pemanfaatan aset tidak menerima manfaat penambahan anggaran operasional secara proporsional. Sebaliknya, mereka harus memikul beban administrasi pelaporan yang rumit dan menanggung segala potensi risiko pemeriksaan auditor. Ketiadaan struktur insentif yang adil ini membuat unit kerja pemerintah enggan memikirkan strategi komersialisasi aset yang berada di bawah pengawasan mereka.
| Kategori Permasalahan | Bentuk Realitas di Lapangan | Implikasi terhadap Birokrasi | Risiko Kelembagaan |
| Budaya Risiko | Pejabat enggan mengambil inisiatif kemitraan komersial | Stagnasi tata kelola dan pembiaran aset kosong | Kehilangan potensi pendapatan daerah dan pembengkakan beban penyusutan |
| Skema Regulasi | Peraturan kaku dan ancaman pidana kerugian negara | Preferensi birokrasi terhadap pilihan status quo | Peluang kerja sama investasi swasta menjadi tertutup |
| Struktur Insentif | Setoran pendapatan langsung ke kas umum daerah | Rendahnya motivasi pengelola dalam monetisasi aset | Perawatan fasilitas tidak mandiri dan membebani APBD |
| Pengawasan Hukum | Pendekatan audit formalistik yang represif | Kelumpuhan inovasi dan orientasi sekadar kepatuhan | Efisiensi tata kelola publik terhambat ketakutan pidana |
Model Kemitraan Pemanfaatan
Pemerintah sesungguhnya telah menyediakan berbagai instrumen hukum untuk mengoptimalkan aset yang menganggur melalui kolaborasi dengan entitas nonpemerintah. Format kerja sama pemanfaatan, bangun guna serah, hingga pemanfaatan infrastruktur dirancang agar pihak swasta dapat menanamkan modal guna mendanai, membangun, dan mengoperasikan fasilitas publik di atas tanah milik negara. Melalui mekanisme ini, pemerintah diharapkan memperoleh kontribusi tetap berkala, pembagian keuntungan, serta penyerahan aset beserta fasilitasnya pada saat masa perjanjian berakhir. Praktik ini secara teoritis dipandang mampu mengatasi keterbatasan fiskal daerah dalam mendanai pengembangan aset yang terbengkalai.
Implementasi model kemitraan ini sering kali menemui jalan buntu akibat ketidakmampuan birokrasi dalam merumuskan analisis kelayakan bisnis yang akurat dan kompetitif. Aparatur pemerintah kerap mematok nilai sewa atau kontribusi pemanfaatan yang tidak realistis berdasarkan perhitungan nilai jual objek pajak semata, tanpa mempertimbangkan risiko pasar yang harus ditanggung oleh mitra swasta. Proses perizinan yang berbelit-belit, durasi birokrasi persetujuan yang memakan waktu bertahun-tahun, serta minimnya kepastian hukum atas masa konsesi membuat sektor swasta yang kredibel enggan melirik aset-aset pemerintah. Pada akhirnya, aset-aset yang ditawarkan gagal mendapatkan mitra pengembang yang kompeten, atau justru jatuh ke tangan mitra spekulan yang tidak memiliki kapabilitas permodalan yang memadai.
Kelemahan lain muncul dari ketidakseimbangan kapasitas negosiasi antara birokrasi publik dan korporasi privat. Instansi pemerintah sering kali tidak memiliki tenaga ahli hukum kontrak bisnis internasional atau penilai aset bersertifikat yang mampu merancang klausul perjanjian perlindungan kepentingan publik secara seimbang. Akibatnya, timbul perjanjian kerja sama yang timpang, di mana mitra swasta mengeruk keuntungan komersial maksimal dari aset strategis milik daerah, sementara pemerintah daerah hanya menerima kompensasi nominal yang sangat minim. Ketika timbul sengketa wanprestasi di tengah periode kerja sama, pemerintah kerap berada pada posisi hukum yang lemah karena draf kontrak pemanfaatan yang disusun sejak awal mengandung banyak celah hukum yang merugikan.
| Bentuk Pemanfaatan | Mekanisme Dasar Operasional | Manfaat bagi Pemerintah | Titik Kritis Kegagalan |
| Sewa BMN/BMD | Pemanfaatan aset oleh pihak lain dengan imbalan tarif tunai | Penerimaan kas berkala tanpa melepaskan kepemilikan | Penentuan tarif sewa tidak sesuai dinamika nilai pasar |
| Kerja Sama Pemanfaatan | Pendayagunaan bersama pihak swasta untuk jangka waktu panjang | Optimalisasi aset tidur dan peningkatan pendapatan asli | Evaluasi kelayakan mitra lemah dan sengketa pembagian laba |
| Bangun Guna Serah | Pihak mitra membangun fasilitas komersial lalu menyerahkannya | Pengadaan fasilitas publik tanpa membebani kas APBN/APBD | Pengawasan pembangunan longgar dan risiko wanprestasi mitra |
| Kerja Sama Penyediaan Infrastruktur | Pembangunan fasilitas layanan publik bersama badan usaha | Peningkatan kualitas layanan publik skala masif | Negosiasi kontrak timpang dan risiko pembengkakan biaya |
Rekonstruksi Paradigma
Transformasi tata kelola aset pemerintah menuntut rekonstruksi menyeluruh terhadap paradigma administrasi publik, dari sekadar pendekatan pencatatan inventaris menuju pengelolaan kekayaan strategis. Pemerintah harus mulai mengadopsi prinsip manajemen portofolio aset, di mana setiap aset publik dinilai berdasarkan kontribusinya terhadap pencapaian indikator kinerja pelayanan dan potensi penciptaan nilai tambah publik. Identifikasi terhadap aset-aset yang menganggur harus dilakukan secara transparan melalui sensus berkala yang didukung oleh sistem informasi geospasial terpadu. Dengan data yang akurat dan terbuka, pemerintah dapat secara tepat memetakan aset mana yang harus dipertahankan untuk dinas perkantoran, aset mana yang perlu dimitrakan dengan swasta, serta aset mana yang sebaiknya dipindahtangankan melalui lelang resmi demi mengefisiensikan beban pemeliharaan.
Pembaruan regulasi di tingkat pusat maupun daerah mendesak dilakukan guna memberikan perlindungan hukum serta kepastian bertindak bagi aparatur pengelola aset. Pengawasan audit keuangan negara perlu bergeser dari pendekatan formalistik represif menuju evaluasi berbasis kinerja substansial dan penilaian iktikad baik dalam pengambilan keputusan bisnis sektor publik. Selama aparatur bertindak berdasarkan kajian kelayakan independen dan mematuhi asas tata kelola pemerintahan yang baik, inisiatif monetisasi aset tidak boleh secara serampangan dikriminalisasi sebagai tindak pidana kerugian negara. Kepastian hukum ini merupakan prasyarat mutlak untuk membangkitkan keberanian moral para birokrat dalam melahirkan inovasi skema kerja sama pemanfaatan yang produktif.
Penguatan kapasitas sumber daya manusia aparatur sipil negara di bidang penilai properti, manajemen rantai pasok, dan hukum kontrak bisnis menjadi fondasi utama keberhasilan transformasi ini. Pemerintah daerah perlu mendirikan unit pengelola aset profesional yang beroperasi dengan standar korporasi publik modern, namun tetap berpegang teguh pada misi pelayanan kepentingan umum. Melalui pembenahan perencanaan terpadu, penuntasan status sertifikasi tanah, pembaharuan regulasi yang adaptif, serta penguatan kompetensi manajerial pengelola, aset-aset pemerintah yang selama ini terbengkalai dapat diaktifkan kembali menjadi motor penggerak perekonomian regional dan pilar penopang kesejahteraan masyarakat secara berkelanjutan.